


自動車保険は補償範囲や特約が多岐にわたり、「自分に必要な内容がわからない」「どの保険会社を選べばよいか迷う」というケースが少なくありません。
自動車保険には、法的に加入義務がある「自賠責保険(強制保険)」と、不足分をカバーするために加入者が任意で契約する「任意保険」の2種類があります。
本記事では、自賠責保険と任意保険の基本的な仕組みを整理し、契約内容を決定する際に確認すべき5つのポイントや保険料を抑えるコツについて解説します。
- 目次
-
1. 自動車保険は自賠責保険と任意保険の2種類ある
自動車保険は「自賠責保険」と「任意保険」の大きく2つに分けられます。それぞれの違いを以下の表で確認してみましょう。
| 自賠責保険 | 任意保険 | |||
|---|---|---|---|---|
| 契約義務 | あり | なし | ||
| 補償内容 | 相手への賠償 | ケガ・死亡 |
◯ |
◯ |
|
車・物 |
× | ◯ | ||
| 自分への補償 | ケガ・死亡 | × | ◯ | |
| 車・物 | × | ◯ | ||
| 特約 | なし | ロードアシスタンス特約(ロードサービス)や弁護士費用特約 など | ||
| 保険金額 | ・死亡:最高3,000万円 ・ケガ:最高120万円 ・後遺障害:75万円~4,000万円(後遺障害等級および常時介護の要否より金額が異なります) |
任意の金額を設定できる | ||
| 保険料 | 車種・保険期間によって決まる | 保険金額、ノンフリート等級や型式別料率クラスなどによって決まる | ||
| 示談交渉サービス | なし(ただし、任意保険を契約している場合はその保険会社を通じて示談交渉を行うのが一般的) | あり | ||
自賠責保険の補償範囲は対人賠償に限られており、事故のリスクをすべてカバーできるわけではないことがわかります。
自賠責保険(強制保険)の特徴
自賠責保険は、自動車損害賠償保障法に基づき、すべての自動車(原付バイクを含む)に契約が義務付けられている「強制保険」です。自賠責保険の有効期限が切れた状態で公道を走行すると、1年以下の拘禁刑または50万円以下の罰金が科せられます。
自賠責保険は、交通事故の「被害者救済」を目的とした保険です。補償範囲は事故の相手方や同乗者など、運行供用者(運転者など)以外の「他人」を死傷させてしまった場合の対人損害賠償に限定されています。同乗していた家族や友人も自動車損害賠償保障法の「他人」にあたるため、補償の対象です。
一方で、相手の車や物を壊してしまった場合の物損事故や、ご自身のケガ、車の修理費用などは補償対象外です。支払われる保険金の上限額は、損害の種類に応じて以下のとおり定められています。
| 損害の種類 | 補償金額 |
|---|---|
| 傷害による損害 | 最高120万円 |
| 死亡による損害 | 最高3,000万円 |
| 後遺障害による損害 | 75万円〜4,000万円(後遺障害等級による) |
自賠責保険の保険料は、車種(普通自動車、軽自動車など)と保険期間によって決まり、保険会社による違いはありません。
なお、自賠責保険には被害者を保護するため、保険金をスムーズに請求するための制度も設けられています。
- 加害者の同意を待たずに保険会社へ直接損害賠償額を請求できる「被害者請求」
- 損害賠償額の確定や示談成立を待たずに、治療費など当座の費用を先に受け取れる「仮渡金制度」
任意保険の特徴
任意保険とは、その名のとおり契約が任意となっている自動車保険です。一般的に、C Mや広告で目にする「自動車保険」は任意保険のことを指しています。
任意保険は自賠責保険だけではカバーできない損害に備える役割があり、基本的な補償内容は以下のとおりです。
| 補償の種類 | 補償の内容 |
|---|---|
| 対人賠償保険 | 自動車事故によって他人を死傷させ、損害賠償責任を負った場合に自賠責保険から支払われる金額の超過部分を補償する |
| 対物賠償保険 | 他人の車・財物を壊して損害賠償責任を負った場合に補償する |
| 人身傷害保険 | 運転者自身や同乗者のケガを補償する |
| 車両保険 | ご自身の車に対する修理費用などを補償する |
任意保険は自賠責保険とは異なり、ニーズにあわせて補償を選択できる仕組みになっています。
保険料は、過去の事故歴を反映した「ノンフリート等級」や、車種や型式ごとの事故リスクを統計的に算出してクラス分けをした「型式別料率クラス」などを基に、個々のリスクに応じて決定されます。そのため、保険会社や商品によって保険料に違いがあることも珍しくありません。
任意保険については、以下の記事でも紹介していますので、あわせてご覧ください。
2. 任意保険の4つの基本補償
任意保険の基本補償は、大きく以下の4つに分類されます。
- 対人賠償保険
- 対物賠償保険
- 人身傷害保険
- 車両保険
それぞれの補償でカバーできる内容を確認しておきましょう。
対人賠償保険
対人賠償保険では、自動車事故で他人を死傷させてしまい、法律上の損害賠償責任を負った場合に、自賠責保険で支払われる金額を超える部分について保険金が支払われます。
対人事故を起こした場合、被害者の年齢や職業によっては賠償額が高額になるケースも少なくありません。死亡事故においてその傾向は顕著で、対人賠償責任保険における死亡認定額※の構成比を見ると、4,000万円以上のケースが約4割を占めています。
※自賠責保険と上積み部分の対人賠償責任保険の双方で認定された治療費、逸失利益や慰謝料等の合計額
- 出典
- 損害保険料率算出機構「自動車保険の概況(2025年度版)」
1億円以上の賠償が発生するケースもあり、たとえば2011年には眼科開業医(当時41歳)が亡くなった事故で、5億2,853万円の損害賠償が認められた事例がありました。
- 出典
- 日本損害保険協会「自動車保険」
自賠責保険の死亡による支払限度額は3,000万円であり、高額な賠償請求が生じた場合、補償が不足する可能性があります。
なおSOMPOダイレクトの「おとなの自動車保険」の対人賠償保険金額は「無制限」です。
対物賠償保険
対物賠償保険では、自動車事故で他人の車や家、店舗、ガードレールといった「財物」を壊してしまい、法律上の損害賠償責任を負った場合に保険金が支払われます。
対物事故は自賠責保険の対象外なので、対物賠償保険に加入していないと、万が一物損事故を起こしてしまった場合は、すべて自己負担で賠償しなくてはなりません。損害賠償額には財物の修理費用だけではなく、間接的損害(休車損害、代車費用、商店などの営業損失など)も含まれるため、高額の負担が生じる可能性もあります。
過去には、トラックが横転してトレーラーの積荷(呉服・洋服など)が全焼した事故で2億6,135万円、トラックがパチンコ店に飛び込んだ事故で1億3,450万円といった高額な賠償請求が認められたケースもありました。
- 出典
- 日本損害保険協会「自動車保険」
高額賠償リスクに備えるため「おとなの自動車保険」では対物賠償保険金額も「無制限」に設定しています。
人身傷害保険
人身傷害保険では、自動車事故で運転者や同乗者が死傷した場合に保険金が支払われます。治療費の実費はもちろん、事故によって仕事を休んだことによる収入減少(休業損害)や、事故がなければ将来得られたはずの利益(逸失利益)、精神的な損害などに対しても保険金が支払われます。
ご自身の過失割合にかかわらず、契約した保険金額を上限として実際の損害額が支払われる点が、人身傷害保険のメリットです。

たとえば、過失割合が「自分40%:相手60%」の事故で、自身に5,000万円の損害が発生した場合、相手の対人賠償保険からは3,000万円(=5,000万円×60%)しか支払われません。
しかし、人身傷害保険を契約していれば、実際の損害額である5,000万円をご自身の保険から受け取れます。
さらに、人身傷害保険ならではのメリットは、以下のようなケースでも保険金を受け取れることです。
- ご自身に100%の過失がある単独事故を起こした場合
- 当て逃げをされて相手を特定できない場合
- 相手方との示談交渉が終わっていない場合
なお、「おとなの自動車保険」では、歩行中や契約車両以外の車に乗っているときの自動車事故も補償する「車内・車外ともに補償」と、契約車両での事故に限定した「車内のみ補償」の2種類から補償タイプを選べます。
車両保険
車両保険は、車両自体が受けた損害を補償する保険です。
補償範囲の広い「フルカバー型(一般型)」と、補償範囲を限定することで保険料を抑えた「エコノミー型」の2種類があります。保険会社によって補償内容は異なりますが、フルカバー型は単独事故(電柱への衝突など)や当て逃げも対象になる一方、エコノミー型は対象外となるのが一般的です。
「おとなの自動車保険」では、ニーズにあわせて9パターンから車両保険の補償を選べます。
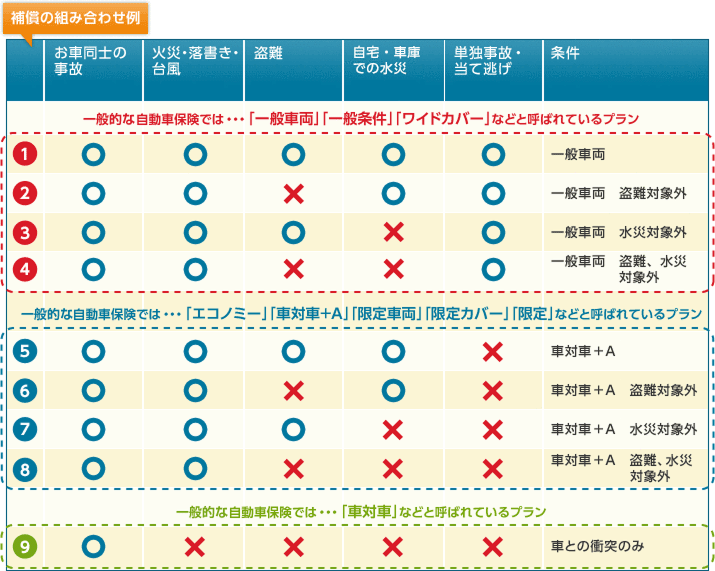
なお、車両保険を契約する際は、自己負担額(免責金額)を設定できるのが一般的です。たとえば、免責金額を10万円に設定した場合、修理費用が50万円かかると、保険金は40万円支払われます。
免責金額を高く設定するほど保険料を抑えられますが、事故時の自己負担は増えるため、バランスを考えた設定が重要です。
「おとなの自動車保険」では7パターンから自己負担額を選べます。

自己負担額については、以下の記事でも詳しく紹介していますので、あわせてご覧ください。
3. 任意保険の代表的な特約
基本補償に加えて「特約」をセットすることで、任意保険の補償内容をさらに充実させられます。任意保険には次のような特約があります。
- 弁護士費用特約
- ロードアシスタンス特約(ロードサービス)
- 他車運転特約
- 個人賠償責任特約
なお、用意されている特約の種類や名称は保険会社によって異なります。代表的な4つの特約について詳しく見ていきましょう。
弁護士費用特約
自動車事故の被害者となり、相手方との交渉を弁護士に依頼する際の費用や、法律相談にかかる費用を補償する特約です。
弁護士費用特約は特に「もらい事故」の場合に役立ちます。「信号待ちで停車中に追突された」などご自身に全く過失がない事故の場合、相手への賠償義務が生じません。よって、このようなケースでは、保険会社は事故の相手方との示談交渉ができない(弁護士法第72条に違反する)ため、ご自身で交渉をする必要があります。
弁護士費用特約をセットしていれば、費用面を気にせず、法律の専門家である弁護士に交渉を任せることが可能です。
「おとなの自動車保険」では、1事故につき被保険者1名あたり300万円までの弁護士費用などが補償されます。
弁護士費用特約の必要性については、以下の記事もあわせてご覧ください。
ロードアシスタンス特約(ロードサービス)
事故や故障で車が自力で走行できなくなった場合に、レッカー搬送や現場での応急処置などのサービスを受けられる特約です。
※名称やサービス内容は保険会社によって大きく異なります。
「おとなの自動車保険」のロードアシスタンス特約(ロードサービス)には、以下のような内容が含まれます。
- スペアタイヤへの交換やバッテリー上がりなどへの応急処置
- 指定工場までのレッカー搬送
- 燃料切れ時の給油サービス
- レッカー搬送に伴う宿泊費用・移動費用
JAFなどの会員制ロードサービスを契約している場合などは、ロードアシスタンス特約(ロードサービス)をセットしないことで保険料を抑えることも可能です。
ロードサービスの詳しい内容については、以下の記事もあわせてご覧ください。
他車運転特約
友人や知人の車など、ご自身が所有していない車を運転中に起こした事故に対して、ご自身が契約する自動車保険が適用される特約です。
借りた車の自動車保険を適用すると、等級が下がり翌年以降の保険料が高くなる可能性があります。一方、他車運転特約がセットされていれば、ご自身の保険でカバーできるため、貸主に迷惑をかけずに済む点がメリットです。
「おとなの自動車保険」では、他車運転特約はすべての契約に自動セットされています。
他車運転特約の詳しい内容については、以下の記事もあわせてご覧ください。
個人賠償責任特約
日常生活における偶然な事故で他人にケガをさせたり、他人の物を壊してしまったりして法律上の損害賠償責任を負った場合に備える特約です。
近年では、自転車事故による高額賠償に備えるために契約するケースが増えています。過去には、小学生の自転車事故で保護者に対して9,521万円の賠償命令が出たケースもあります。
出典:国土交通省「自転車事故の損害賠償に係る現状について」
記名被保険者本人に加えて記名被保険者の配偶者や同居の親族、別居の未婚の子なども補償対象になるため、家族の万が一に備えて契約しておくと安心でしょう。
「おとなの自動車保険」の場合、保険金額は無制限で、示談代行サービスもセットされています。
なお、個人賠償責任特約は自動車保険だけでなく、火災保険や傷害保険などにセットされている場合もあります。補償が重複することもあるため、契約前にほかの保険契約ですでに加入していないか確認しておきましょう。
4. 任意保険への加入の必要性
自賠責保険に加入していれば任意保険は不要だと考える方もいるかもしれませんが、自賠責保険の補償は自分以外の他人のケガ・死亡に対する最低限の補償です。よって、相手の車や物への賠償、ご自身のケガや車の損害は補償の対象外です。
万が一、支払限度額を超える高額な賠償が生じた場合、不足分はすべて自己負担となります。自賠責保険だけでは備えきれない損害に対応するためにも、補償範囲の広い任意保険にあわせて加入しておくことが重要です。
任意保険の加入率
損害保険料率算出機構のデータによると、2025年3月末時点での任意保険(自動車共済を除く)の普及率は、対人賠償で75.4%、対物賠償で75.6%となっています。多くのドライバーが万が一に備えて任意保険を契約していることがわかります。「周囲の多くが加入している」という事実は、任意保険の必要性を判断するうえでの参考になるでしょう。
- 出典
- 損害保険料率算出機構「自動車保険の概況(2025年度版)」
5. 任意保険の5つの選び方
任意保険を選ぶ際は、保険会社の選び方と特約や条件の選び方の2つの視点で考えるとよいでしょう。主な選び方のポイントは以下の5つです。
- ネット型(通販型)か代理店型か
- 事故対応やロードサービスなどのサービスが充実しているか
- だれが運転するのか
- 運転の頻度はどれくらいか
- 車の価値はどれくらいか
それぞれのポイントを詳しく解説します。
保険会社の選び方
まずは、どの保険会社で契約するかを検討します。販売形態やサービス体制は会社によって異なるため、次の2つの視点で比較しましょう。
ネット型(通販型)か代理店型か
自動車保険は、販売形態によって「ネット型(通販型)」と「代理店型」の2種類に分かれます。
| ネット型(通販型) | 代理店型 | |
|---|---|---|
| 概要 | インターネットや電話を通じて、保険会社と直接契約する | 保険代理店の担当者と対面で相談しながら契約する |
| メリット | ・代理店型に比べると保険料が割安な傾向にある ・時間や場所を選ばずに手続きできる |
・専門家と相談しながらプランを決められる ・担当者からおすすめの補償を提案してもらえるため、保険の知識がなくても契約内容を選びやすい |
| デメリット | 自分で補償内容を調べて判断する必要がある | ネット型(通販型)に比べると保険料は割高な傾向にある |
どちらも基本的な補償内容に大きな違いはありません。同じ補償内容・保険金額で比べた場合は、中間コストがかからない分、ネット型(通販型)の方が代理店型よりも保険料は割安になる傾向があります。
とはいえ、ネット型(通販型)の自動車保険に対して「事故対応が不安」「自分で補償を選ばないといけない」といったイメージを持っている人もいるかもしれません。
しかし「おとなの自動車保険」の「ALSOK事故現場安心サポート」のように、事故現場で安全確保や救急車の手配、保険会社への事故連絡をサポートするサービスを提供しているネット型(通販型)の保険会社もあります。
また、専用回線やチャットなど、さまざまなお問い合わせ方法を用意しているため、疑問や不安がある場合も気軽に相談できます。
ネット型(通販型)と代理店型の違いについては、以下の記事もあわせてご覧ください
事故対応やロードサービスなどのサービスが充実しているか
保険料だけでなく、事故対応やロードサービスの内容、受付時間などが充実しているかも重要な判断材料です。万が一の事故の際に頼れるサポート体制があるかを、契約前に確認しておきましょう。
「おとなの自動車保険」では、土日や夜間でも事故受付を行っており、24時間365日対応のロードアシスタンス、全国約1,000か所(2026年7月時点)の提携修理工場など、万が一のときに安心できるサポート体制を整えています。
特約や条件の選び方
保険会社を選んだら、次は補償の対象となる運転者や車の状態にあわせて、特約や契約条件を選びます。特約の種類や条件の細かな内容は保険会社によって異なるため、複数社を比較したうえで選ぶことが大切です。次の3つのポイントを確認しましょう。
だれが運転するのか
自動車保険では、運転者の範囲を限定することで保険料を抑えられます。一般的に以下の4パターンがあり、保険料が最も高いのは「限定なし」、最も安いのは「本人限定」です。
- 限定なし
- 本人限定
- 本人・配偶者限定
- 家族(※)限定
※①記名被保険者 ②①の配偶者 ③①または②の同居の親族 ④①または②の別居の未婚の子を指すのが一般的。
限定した運転者以外が起こした事故に対しては保険金が支払われません。そのため、友人や知人が運転する可能性がある場合は、万が一に備えて「限定なし」を選択しましょう。
また、運転者の年齢にあわせた「年齢条件」の設定も重要です。一般的に以下のような条件があり、補償する運転者の年齢が高いほど保険料は安くなります。
- 全年齢補償
- 21歳以上補償
- 26歳以上補償
- 30歳以上補償
複数の人が運転する場合、運転者の中で最も若い人の年齢にあわせて年齢条件を設定しましょう。なお「おとなの自動車保険」では「○歳以上補償」といった年齢条件の区分ではなく、1歳刻みの保険料体系を採用しているのが特徴です。
運転者の範囲については、以下の記事もあわせてご覧ください。
年齢条件の設定については、以下の記事もあわせてご覧ください。
運転の頻度はどれくらいか
運転頻度によっても、選ぶべき商品や保険料は変わります。
一般的な自動車保険では以下の3区分から、実態にあった使用目的を選択します。
- 日常・レジャー使用
- 通勤・通学使用
- 業務使用
使用目的を誤って申告すると、いざというときに保険金が支払われない可能性があるので注意が必要です。
また「おとなの自動車保険」のように、過去1年間の走行距離に応じて保険料が決まる保険会社もあるので、ご自身の使用状況によっては保険料を抑えられる場合があります。
使用目的の考え方については、以下の記事もあわせてご覧ください。
車の価値はどれくらいか
車の価値がどのくらいあるかを把握したうえで、車両保険の必要性を判断しましょう。
車両保険の保険金額は、保険契約時の車の市場価値である「時価相当額」で設定されます。新車や高級車は時価が高く、修理費用も高額になりがちなので、万が一の備えとして車両保険を契約しておく方が安心でしょう。
一方で、購入から年数が経った車は時価が低くなり、受け取れる保険金も少なくなります。保険金だけで修理代を十分にカバーできない場合もあるため「補償内容と保険料のバランス」や「貯蓄で修理代を賄えるか」などを考慮し、契約するかどうかを判断しましょう。
車両保険の保険金額については、以下の記事もあわせてご覧ください。
6. 任意保険の保険料を抑える方法
保険会社の選定や支払方法の工夫、補償の見直しなどによって、任意保険の保険料は抑えられる場合があります。保険料を抑える主な方法は、次のとおりです。
- ネット型(通販型)の自動車保険を選ぶ
- 自動車保険料は年払(一括払)にする
- 補償内容が重複しないようにする
- 運転者の範囲を確認する
- 運転者にあわせて年齢条件を設定する
- 各保険会社の割引制度を活用する
- 運転の頻度にあった使用目的を選ぶ
以下で、それぞれの方法を詳しく解説します。
ネット型(通販型)の自動車保険を選ぶ
同じ補償内容・保険金額で比べた場合、代理店型よりもネット型(通販型)のほうが保険料は安くなる傾向にあります。代理店を経由しないことで、人件費などの中間コストを抑えられるためです。また、「ネット割」というネット型(通販型)の割引制度があることも、大きな理由のひとつでしょう。
ネット型(通販型)を選ぶと保険料が抑えられる理由は、以下の記事でも詳しく説明しているのであわせてご覧ください。
自動車保険料は年払(一括払)にする
保険料の支払方法を年払(一括払)にすると、月払と比べてトータルの保険料が安くなりやすいといわれています。一度にまとまった出費が必要になりますが、トータルの費用をできるだけ抑えたい方は年払(一括払)を検討するとよいでしょう。
なお「おとなの自動車保険」でも、月払を選択すると分割手数料が保険料に上乗せされるため、年払よりも合計額が大きくなります。
月払・年払の違いやメリット・デメリットは、以下の記事にて解説しているのでぜひご覧ください。
補償内容が重複しないようにする
ご自身やご家族で複数の自動車保険に加入している場合や、火災保険や傷害保険、クレジットカードの付帯保険などで、同じ補償が重複しているケースは少なくありません。重複しやすい補償には、個人賠償責任特約や弁護士費用特約、ファミリーバイク特約などがあります。
補償が重複していても、保険金は損害額が上限のため、複数の保険から二重に受け取ることはできません。限度額の超過分に備える意図がなければ、重複分の保険料は払いすぎにつながります。
ご自身や家族の加入している保険まで、一度見直ししてみるとよいでしょう。
運転者の範囲を確認する
運転者を限定するほど割引率は大きくなり、保険料を抑えられます。普段ご自身しか運転しないのに誰でも補償対象となる「限定なし」のままにしている場合は、範囲を見直すことで負担を軽減できる可能性があります。
見直しのポイントは、実際に車を運転する人にあわせて、無理のない範囲まで絞ることです。
結婚や子どもの独立といったライフスタイルの変化で、範囲が変わることもあります。「おとなの自動車保険」ではマイページからいつでも変更手続きができるため、現在の状況にあっているか一度確認してみましょう。
ただし、限定した運転者以外の事故は補償されません。帰省した子どもや友人に運転してもらう機会がある場合は、補償の対象から外れていないか注意が必要です。運転者の範囲については、以下の記事もあわせてご覧ください。
運転者にあわせて年齢条件を設定する
運転者の年齢にあわせた「年齢条件」を設定すると、保険料を抑えられます。一般的に「全年齢補償」が最も高く、「30歳以上補償」のように対象年齢を絞るほど保険料は安くなります。事故のリスクが比較的低い年齢層に限定できるためです。
複数の人が運転する場合は、最も若い人の年齢にあわせて設定するのがポイントです。
なお、「おとなの自動車保険」には「○歳以上補償」といった年齢条件はなく、記名被保険者の年齢に応じて1歳刻みで保険料が決まる仕組みを採用しています。そのため、別途年齢条件を設定する必要はありません。
各保険会社の割引制度を活用する
保険会社ごとに用意されている割引制度をうまく活用することで、保険料を抑えられる可能性があります。割引適用の条件を満たしていないか、確認して手続きを進めることを推奨します。
「おとなの自動車保険」では、インターネットからのご契約手続きで保険料が割引になる「ネット割」のほか、保険始期日の50日前・30日前までに契約すると割引になる「早割」などを用意しています。複数の割引を併用できる場合もあるため、組み合わせて活用するとより負担を軽減できます。
豊富な割引プラン|おとなの自動車保険運転の頻度にあった使用目的を選ぶ
運転の頻度が低いほど事故のリスクは低いと考えられるため、使用目的の区分によって保険料は変わります。一般的に最も安いのが「日常・レジャー使用」で、高いのが「業務使用」です。実態に近い区分を選ぶことで、保険料を抑えられる場合があります。
ただし、保険料を安くする目的で使用目的を実態と異なる内容で申告すると、いざというときに保険金が支払われないことがあるため注意が必要です。たとえば、通勤で毎日使っているのに「日常・レジャー使用」で契約していると、通勤中の事故が補償されないおそれがあるため、必ず実際の使用状況にあわせて申告しましょう。
7. 任意保険の種類についてよくある質問
任意保険についてよく寄せられる質問にお答えします。
任意保険の乗換え方法は?
任意保険を乗り換える際は、現在の契約の満期日にあわせて手続きを行います。満期日から約2か月前にお知らせが届くため、そのタイミングで乗換え先の手続きを進めるとよいでしょう。
等級を引き継ぎ、補償が途切れないようにするためにも、現在の契約の満期日と新しい契約の始期日をあわせることが重要です。乗換えの詳細な手順については、以下の記事をご覧ください。
任意保険の等級は引継ぎ可能?
任意保険の等級(ノンフリート等級)は、保険会社を変更しても基本的に引き継げます。乗換えによって等級がリセットされることはないため、これまで無事故で積み上げた割引を維持したまま乗り換えることが可能です。ただし、等級の引継ぎには満期日からの経過日数など条件があるため、手続きの前に等級の引継ぎができるか確認しておきましょう。
等級の引継ぎについての詳細は、以下の記事をご覧ください。
2台目の車にも任意保険は必要?
任意保険と自賠責保険は、1台ごとに契約する仕組みのため、2台目にも手続きが必要です。一定の条件を満たすと2台目の任意保険には「複数所有新規(セカンドカー割引)」が適用され、通常の新規加入よりも有利な等級から契約できる場合があります。
2台目の車の契約における等級や注意点は、以下の記事をご覧ください。
事故時は自賠責保険(強制保険)と任意保険のどちらに連絡したら良い?
自動車事故が発生した場合は、任意保険を契約している保険会社へ連絡しましょう。任意保険の保険会社が、相手方との交渉や示談、自賠責保険を含めた保険金の請求手続きまでをまとめて対応してくれるのが一般的です。事故直後は、警察への連絡や負傷者の救護を最優先したうえで、できるだけ早く保険会社に連絡することが重要です。
事故発生時の対応については、以下の記事もあわせてご覧ください。
8. 自動車保険の種類を理解して万が一の事故に備えよう
自動車保険には、強制保険の自賠責保険と任意保険の2種類があります。しかし、自賠責保険はあくまでも最低限の補償に過ぎません。
高額な対人賠償や対物事故、ご自身のケガや車の修理代などといったリスクを総合的にカバーするために任意保険の契約をおすすめします。
任意保険を選ぶ際は、今回紹介したポイントを参考に、ライフスタイルにあった補償内容を組み立てていきましょう。
9. 監修コメント
自動車保険は補償内容が一律の「自賠責保険」と、自分で補償内容を選べる「任意保険」の2種類に分けられます。任意保険は「高額な賠償リスク」には対人・対物賠償保険、「ご自身のケガのリスク」には人身傷害保険といったように、リスクと補償内容をセットで考えると理解しやすくなるでしょう。
自賠責保険だけでは補償範囲が限られるため、万が一の事故に備えるには任意保険への加入が重要です。保険会社を選ぶ際は、保険料だけでなく、事故対応やロードサービス、各種割引制度などもあわせて比較すると、ご自身に合った保険を選びやすくなるでしょう。
実際に補償を選ぶ際は、普段の車の使用状況やライフスタイルから考えると、自分に必要な補償内容をスムーズに絞り込めます。
ただし、保険会社によって選べる補償や細かい条件は異なります。パンフレットや保険証券を確認して不明な点がある場合は、保険会社や代理店に問い合わせてみましょう。
保険を選ぶなら「おとなの自動車保険」
- 納得の保険料
- 保険料は平均27,408円節約※1
- 豊富な割引プラン
- 新規なら最大22,600円割引※2
- 安心の事故対応
- ALSOK隊員が事故現場をサポート※3
- 前の自動車保険と比較して「安くなった」と回答した方のうち、直前まで大手損害保険会社4社にご契約されていた2,280名の「おおよそどの程度安くなったか」という金額の回答をもとに算出した平均値です。(成約者アンケート/2025年4月~2026年3月実施、有効回答者数9,873人)
- 最大22,600円とは、新規のネット割(一括払・最大20,000円割引)と、早割50日、無事故割引を適用した額です。ネット割の割引額は契約年数(新規、継続1回目、継続2回目以降)や保険料に応じて異なります。詳細は豊富な割引プランをご確認ください。
- 山間部や島しょ部、高速道路などかけつけサービスを提供できない場所や、一部サービス内容が限定的となる場合があります。また、交通事情、気象条件などによりサービスの提供ができない場合があります。
