


自動車保険で「ランク」と呼ばれるものは、正式には「等級(ノンフリート等級)」という制度です。
事故が起きてしまい自動車保険を使うと、「等級はどれくらい下がるのか」「保険料はいくら上がるのか」と不安になりますよね。
自動車保険の等級制度は仕組みが複雑なため、よく分からないまま更新時期を迎える方も多いのではないでしょうか。
一般的に、等級が高いほど保険料の割引率が大きくなります。ただし、同じ等級でも事故歴の有無によって適用される割引率は異なります。
本記事では、等級制度の基本や割引・割増率、事故による等級ダウンの仕組み、等級の確認方法、引継ぎのルールまで、図解を交えて分かりやすく解説します。
- 目次
-
1. 自動車保険の等級(ランク)制度とは
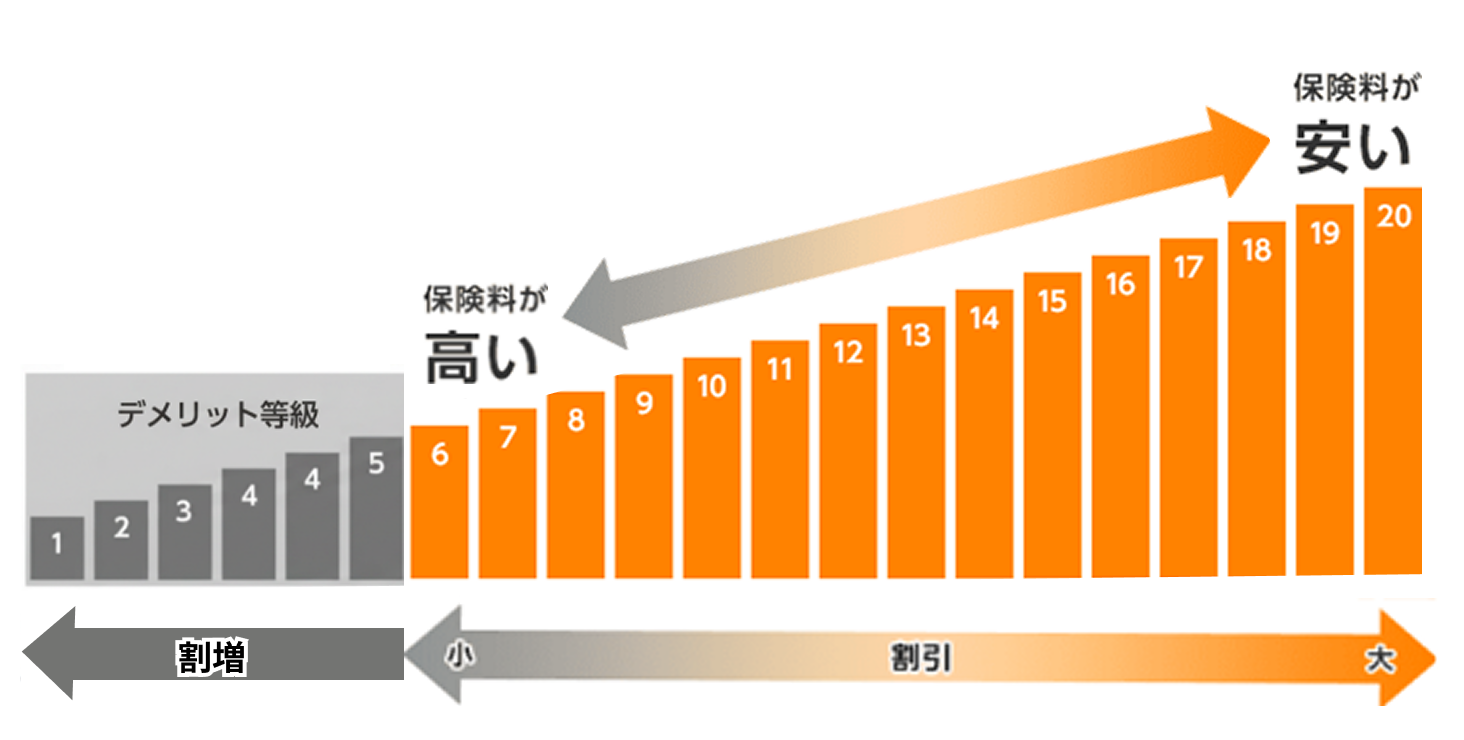
一般的な自動車保険(契約台数が9台以下)では、事故歴に応じて1~20等級(一部の共済では22等級)にランク分けされ、等級によって保険料の割増引率が変わります。この仕組みを「ノンフリート等級制度」といい、等級のことを「ランク」と呼ぶこともありますが、本記事では「等級」の表記で統一します。
自動車保険に初めて加入する場合、原則として6等級からスタート。無事故で満期を迎えた場合は翌年に等級が1つ上がり(=割引率が高くなり)、逆に事故で保険を使用した場合は事故内容に応じて等級が下がります(=割引率が下がる、もしくは割増となる)。
事故で保険を使用すると、事故の種類により3等級または1等級下がります。ただし、保険を使っても等級に影響しない「ノーカウント事故」もあります。
これらの等級の変化は、事故直後ではなく次の契約更新時に反映されます。
ここで、等級制度で混乱しやすいポイントを整理します。
- 前年以前に事故があり「事故有係数」が適用されている場合と、無事故の場合とでは同じ等級でも保険料の割引率が異なる(詳細は後述)。
- 多くの保険会社では、2台目以降の車で一定条件を満たすと「セカンドカー割引」が適用され7等級からスタートする。
- 10台以上の自動車を契約する「フリート契約」には等級制度がない。
【よくある混同】等級と料率クラスの違い
「自動車保険のランク」を調べると、等級とは別に「型式別料率クラス」という仕組みが出てくることがあります。この2つは混同されがちですが、まったく別のものです。
- 等級(ノンフリート等級):契約者の事故歴に応じて保険料の割引・割増が決まる制度。前契約の等級や過去の事故(保険使用の有無・種類)によって決まる。
- 料率クラス(型式別料率クラス):車の型式ごとに設定されたリスク評価のランク。事故率や修理費用などの統計データを基に毎年算出される。車を買い替えると変動する場合がある。
等級は契約ごとの事故実績などを保険料に反映する仕組みで、型式別料率クラスは車の型式ごとの保険実績を保険料に反映する仕組みです。
【2台目は割引が適用されてスタート!】セカンドカー割引が適用されると7等級からスタート
すでに自動車保険を契約している方が2台目以降の車で新たに自動車保険を契約する場合、所定の条件を満たせば「セカンドカー割引」が適用され、7等級からスタートできます。
適用条件は保険会社によって異なりますが、1台目の契約が11等級以上であることや、記名被保険者・車両所有者などが所定の範囲に該当することなどが条件となります。
2台目以降の車を新たに契約する場合、セカンドカー割引を利用できるか、契約する保険会社の適用条件を確認しましょう。
2. 等級別の割増引率一覧表

以下は、損害保険料率算出機構が2021年に公表した自動車保険参考純率の改定時点における割増引率です。※実際に適用される割増引率は、保険会社・商品・契約時期によって異なります。
| 等級 | 割引・割増 | 無事故 | 事故有 |
|---|---|---|---|
| 20等級 | 割引率 | 63% | 51% |
| 19等級 | 57% | 50% | |
| 18等級 | 56% | 46% | |
| 17等級 | 55% | 44% | |
| 16等級 | 54% | 32% | |
| 15等級 | 53% | 28% | |
| 14等級 | 52% | 25% | |
| 13等級 | 51% | 24% | |
| 12等級 | 50% | 22% | |
| 11等級 | 48% | 20% | |
| 10等級 | 46% | 19% | |
| 9等級 | 44% | 18% | |
| 8等級 | 38% | 15% | |
| 7等級 | 27% | 14% | |
| 6等級 | 13% | ||
| 5等級 | 2% | ||
| 4等級 | 割増率 | 7% | |
| 3等級 | 38% | ||
| 2等級 | 63% | ||
| 1等級 | 108% | ||
4等級以下になると割引ではなく割増となり、等級が下がるほど保険料の負担が大きくなる点を押さえておきましょう。
同じ等級でも「無事故」と「事故有」で大きく異なる
等級表を見る際に特に注意したいのが、「無事故」と「事故有」の違いです。
たとえば15等級の場合、損害保険料率算出機構が算出した参考数値をもとに比較すると、
- 無事故:保険料53%割引
- 事故有:保険料28%割引
20等級でも、
- 無事故:63%割引
- 事故有:51%割引
と割引率は大きく異なります。
細かい数字を覚える必要はありませんが「事故を起こして保険を使うと、保険料が上がる」という基本を知っておくと安心です。
20等級の割引率と到達までの年数
20等級は、ノンフリート等級制度における最高等級です。等級が高いほど保険料の割引率が大きくなりますが、実際の割引率は保険会社によって異なります。
6等級からスタートした場合、毎年1等級ずつ上がるため、20等級に到達するまで最短で14年かかります。
一方、事故で保険を使用すると、事故の種類に応じて翌年の等級が下がります。3等級ダウン事故なら3等級、1等級ダウン事故なら1等級下がります。ただし、特約のみの利用など「ノーカウント事故」に該当する場合は、等級が下がりません。
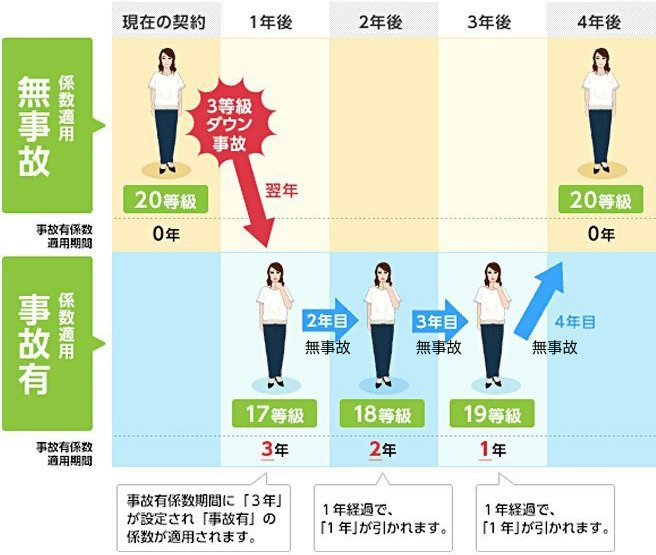
さらに、等級が下がるだけでなく、一定期間「事故有係数」という割高な割引率が適用されます。たとえば20等級の方が3等級ダウン事故で保険を使うと、翌年は17等級になり、さらに3年間は事故有係数が適用されるため、保険料は事故前より高くなります。
関連記事
3. 自分の等級はどうやって確認する?
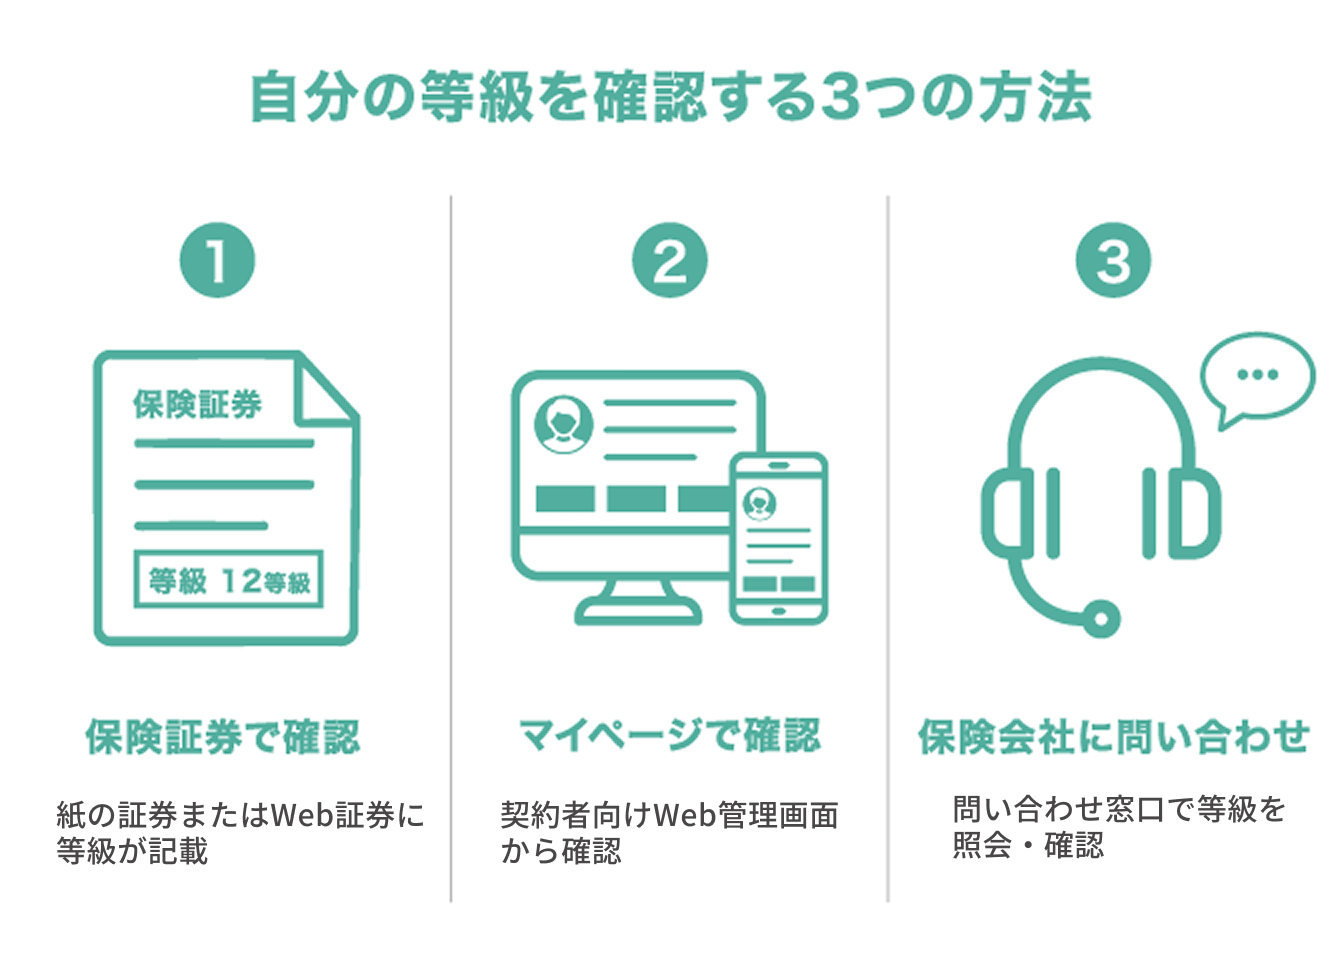
現在の等級は、主に以下の方法で確認できます。
1. 保険証券で確認する
現在の等級は、契約中の自動車保険の保険証券や契約内容を確認できる書類に記載されています。紙で発行される保険証券ではなく、PDFなどの形式のデジタル保険証券で確認できるケースもあります。
2. 保険会社のマイページで確認する
保険会社によっては、マイページから現在の等級を確認できます。「おとなの自動車保険」のご契約者さまは、マイページ内のデジタル保険証券から等級を確認いただけます。
3. 保険会社に問い合わせる
保険証券を確認しても等級が分からない場合や、保険証券が手元にない場合は、契約中の保険会社に問い合わせて等級を確認することもできます。
等級は保険の更新時や見直し時に重要な情報です。更新や他社への乗換えを検討する際は、あらかじめ現在の等級を確認しておきましょう。
4. 事故で保険を使うと等級はどれだけ下がる?
事故で自動車保険を使用すると、事故の種類によって次の契約の等級が下がることがあります。
保険を使用した事故は、等級への影響によって「3等級ダウン事故」「1等級ダウン事故」「ノーカウント事故」に分類されます。これらは、それぞれ翌年度の等級が3つ下がる事故、1つ下がる事故、等級に影響しない事故を指します。
3等級ダウン事故とは:相手への賠償を伴う事故や自損事故など
3等級ダウン事故とは、保険を使用すると、翌年の等級が3つ下がるものです。たとえば、他人を死傷させた事故や車同士の衝突・接触・追突事故、電柱やガードレールへの衝突などの単独事故が該当します。これらの事故で対人賠償保険、対物賠償保険、車両保険などを使用した場合に適用されます。
また、当て逃げや追突など、自分に過失がない被害事故でも、相手方から十分な賠償が受けられず自分の車両保険を使うと、制度上は等級ダウンの対象となるのが一般的です。
車両保険を使用した場合の等級への影響は、事故の原因や内容によって異なります。
保険を使用したときに等級がどう変わるか分からないときは、契約している保険会社に確認しましょう。
なお、同一の事故で複数の補償から保険金が支払われたとしても、等級への影響はその事故の区分に応じて判定されます。一方、1年間に3等級ダウン事故が2件あると、次の契約で合計6等級下がり、事故有係数適用期間も長くなるため、保険料への影響が大きくなります。
契約内容を確認し、不明な点は保険会社に確認しましょう。

1等級ダウン事故とは:自然災害・盗難・いたずらなど
具体的には、車両保険の対象となる事故のうち
- 台風・竜巻・洪水・高潮などの自然災害による車両損害
- 自動車盗難
- 落書きやいたずらによる車両損傷
- 飛石によるフロントガラス破損
- 飛来物による車両損傷
などが該当します。
1等級ダウン事故では、「翌年の保険料増加」と「修理費用」を比較して、保険を使うかどうか迷うケースも多いでしょう。判断に迷った場合は、保険会社に相談するのもよいでしょう。

ノーカウント事故とは:等級に影響しないケース
事故で保険や特約を使用しても、等級ダウンの対象とならない「ノーカウント事故」もあります。ノーカウント事故として扱われる補償の主な例は、以下のとおりです。
- 人身傷害保険:自動車事故による記名被保険者および同乗者のケガを補償
- ファミリーバイク特約:原付での事故を補償する特約
- ロードサービス(ロードアシスタンス):契約車両の事故や故障時に、レッカーけん引などをサポート
- 個人賠償責任保険(特約):日常生活で他人にケガをさせたり、他人の物を壊したりした場合に負担する損害賠償責任を補償する保険・特約
- 自転車傷害特約:自転車走行中のケガや、歩行中に走行する自転車とぶつかった場合のケガを補償する特約
※「個人賠償責任保険(特約)」「自転車傷害特約」は自動車事故とは直接関係ありませんが、自動車保険に付帯でき、使用しても等級には影響しません。
※ノーカウント事故となる補償・特約の種類や名称は、保険会社や商品によって異なります。詳しくは契約している保険会社の約款などをご確認ください。
ノーカウント事故に該当する補償のみを使用し、そのほかに等級ダウン事故などがなければ、次の契約では等級が1つ上がります。
5. 【ケース別】保険を使うと翌年の等級はどう変わる?
ここでは、よくある自動車保険の利用ケースをもとに、翌年の等級がどうなるかを例示します。
ケース1:自宅の門に車をぶつけた(20等級)現在20等級、事故有係数適用期間0年。自宅の門に車をぶつけ、修理代に車両保険を使用 →3等級ダウン事故のため、次の契約では17等級・事故有係数適用期間は3年 |
ケース2:台風による飛来物で車が壊れた(10等級)現在10等級、事故有係数適用期間0年。台風で看板が飛んできて車が壊れ、修理代に車両保険を使用 →1等級ダウン事故のため、次の契約では9等級、事故有係数適用期間は1年 |
ケース3:自動車事故で自分がケガをした(12等級)現在12等級、事故有係数適用期間0年。自動車事故でケガをして、人身傷害保険のみ使用 →ノーカウント事故のため、次の契約では13等級、事故有係数適用期間は0年 |
ケース4:自動車事故で他人にケガをさせたほか、車に落書きされた(17等級)現在17等級、事故有係数適用期間0年。1年のうちに、自動車事故で他人にケガをさせて対人賠償保険、車に落書きされて車両保険と合計2回保険を使用 →前者は3等級ダウン事故、後者は1等級ダウン事故のため、次の契約では13等級、事故有係数適用期間は4年 |
特に車両保険については「等級を下げたくないから保険を使わない」と考えることもあるでしょう。ただ、自己判断すると、結果的に大きな出費につながることもあります。
修理費用、現在の等級、次年度以降の保険料などをふまえ、判断に迷った場合は保険会社に相談しましょう。
6. 等級を引き継げるケース
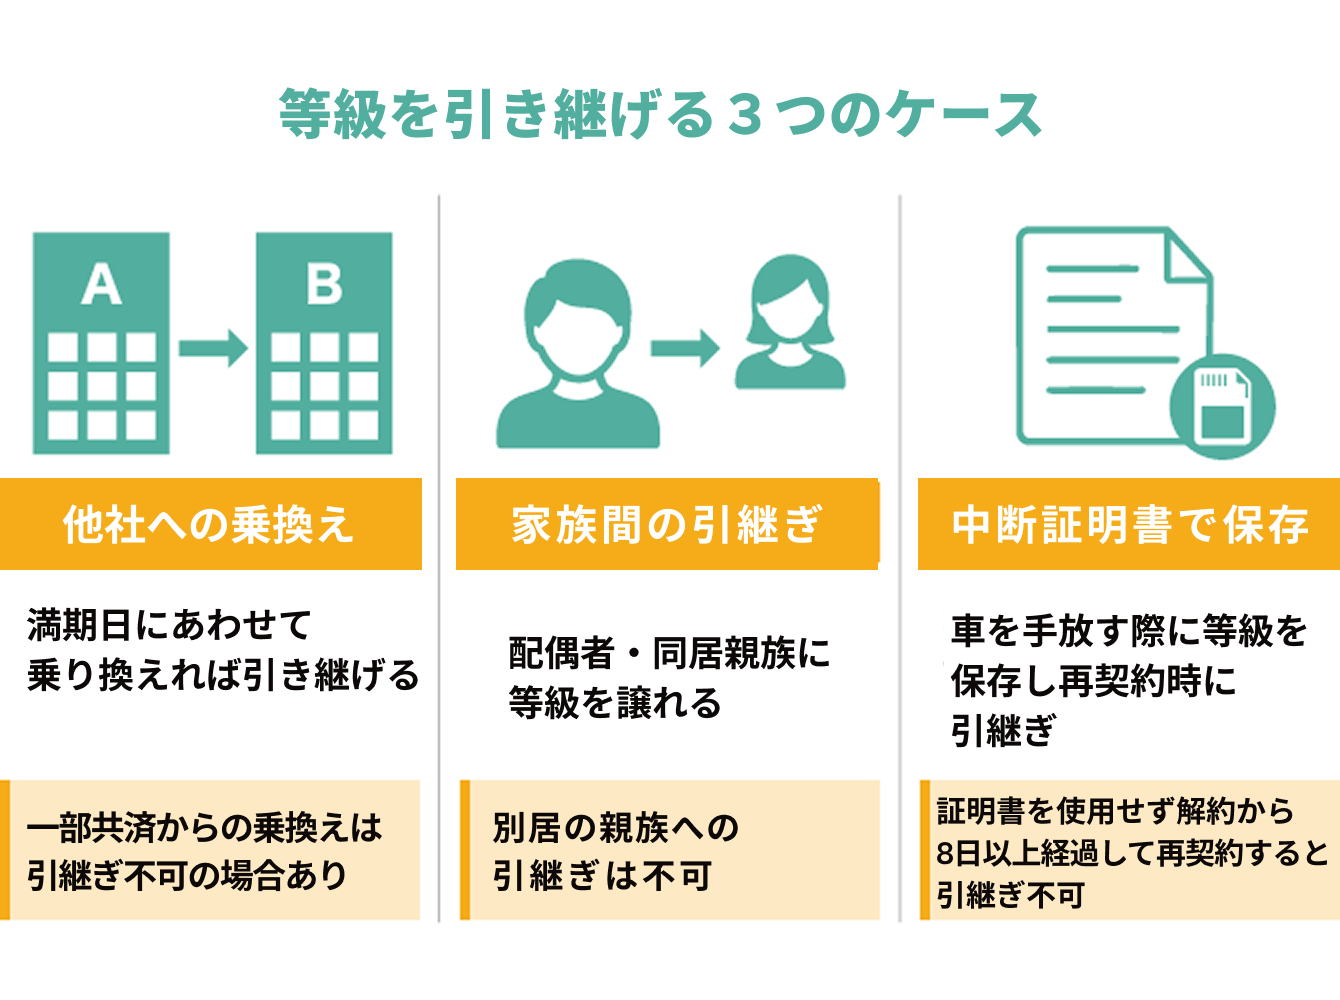
自動車保険の等級は、所定の条件を満たせば、ほかの保険会社への乗換え時や家族間で引き継げる場合があります。
ここでは、等級を引き継げる主な3つのケースと、それぞれの条件について解説します。
他社に乗り換えても等級は引き継げる
保険会社を乗り換える場合でも、所定の条件を満たせば、現在の等級や事故有係数適用期間などは原則として引き継がれます。満期日にあわせて他社へ乗り換える 場合も、前契約の等級や事故実績などが次の契約に引き継がれます。
ただし、一部の共済から損害保険会社への乗換えでは、等級の引継ぎができない場合があります。乗換え を検討する際は、事前に現在の等級が引き継げるかどうか確認しておきましょう。
家族間でも等級の引継ぎが可能
自動車保険の等級は、所定の条件を満たす家族に引き継ぐことができます。一般的に、等級を引き継げる記名被保険者の範囲は以下のとおりです。
- 記名被保険者の配偶者
- 記名被保険者またはその配偶者の同居の親族
例えば、親から同居しているお子さまへ記名被保険者を変更するときなど、一定の条件を満たせば親の等級を引き継げることがあります。一方、配偶者を除き、別居している親族には原則として等級を引き継げません。
お子さまが別居する予定がある場合は、等級を引き継げる条件や手続きについて、別居前に保険会社へ確認しておくとよいでしょう。
車を手放すときは中断証明書で等級を保存
海外赴任や長期出張、育児などの理由で一時的に車を手放す際には、中断証明書を発行しておくと等級を保存できます。
中断証明書を取得せず、前契約の満期日や解約日の翌日から原則7日以内に次の契約を開始しない場合、7等級以上の割引メリットを引き継げず、6等級からの再スタートになってしまいます。
一方、1~5等級のデメリット等級(保険料の割増引率が不利な等級)は、解約後13か月間引き継がれます。これは、保険会社の変更や一時的な解約でデメリット等級がすぐにリセットされないようにし、契約者間の保険料負担の公平性を保つための仕組みです。
中断証明書の発行条件や有効期間、再契約時の条件などは、契約している保険会社に事前に確認しましょう。
7. 等級を維持して保険料を抑えるコツ
自動車保険の保険料を抑えるには、等級を上げて、維持することが重要です。
具体的には、以下のポイントを意識しましょう。
なによりも「安全運転」を意識
事故を起こさないことがもっとも確実な方法です。車間距離や速度、交差点での確認など、基本的な安全運転を心がけましょう。
保険の乗換えは満期日にあわせる
満期日まで無事故の場合、満期日にあわせて保険を乗り換えることで、等級が上がった状態で新しい保険に加入できます。
自動車保険の乗換えについては、以下の記事で詳しく解説しています。
車両保険・特約を見直す
停車中の追突や当て逃げなど、自身に一切過失がない被害事故であっても、車両保険を使えば原則として等級ダウンの対象になります。
ただし、保険会社や契約内容によっては、一定の条件を満たせば車両保険を使用しても等級が下がらない特約を用意している場合もあります。
たとえば「おとなの自動車保険」では、車両無過失事故に関する特約が自動でセットされており、一定条件を満たす場合、車両保険を使用しても翌年の等級は下がりません。
等級や契約内容にあわせて保険を見直す
等級は保険料を決める重要な要素の一つですが、等級だけで保険料が決まるわけではありません。等級が同じでも、運転者の年齢や範囲、年間走行距離、車種や車両型式、補償内容などによって保険料は異なるため、契約内容を定期的に見直すことが大切です。
ライフステージや車の使用状況が変われば、最適な保険プランも変化します。
まずは「現在の等級」や「最新の条件」で見積りを取り、今の契約内容と比較してみましょう。

8. よくある疑問Q&A
最後に、自動車保険の等級に関するよくある質問について、ポイントを整理して回答します。
Q1:ロードアシスタンス特約(ロードサービス)や人身傷害保険を使ったら、等級はどうなる?
ロードアシスタンス特約や人身傷害保険のみを使用した場合は、一般的に等級ダウンの対象とならない「ノーカウント事故」として扱われます。
そのため、これらの補償のみを使用し、ほかに等級ダウン事故がなければ、次の契約では等級が1つ上がります。
ただし、同じ事故で対人賠償保険や対物賠償保険、車両保険をあわせて使用した場合は、事故内容に応じて等級が下がることがあります。
Q2:事故有係数適用期間とは?
事故を起こすと、同じ等級でも保険料が高くなる仕組みです。
3等級ダウン事故や1等級ダウン事故で保険を使用すると、一定期間「事故有」の割増引率が適用され、同じ等級の「無事故」の場合と比べて保険料が高くなります。この期間を事故有係数適用期間といいます。
事故有係数適用期間が0年の状態で等級ダウン事故があった場合、事故の種類に応じて以下の期間が加算されます。
- 3等級ダウン事故:1件につき3年
- 1等級ダウン事故:1件につき1年
その後、等級ダウン事故がなければ、契約更新ごとに事故有係数適用期間は1年ずつ減少します。0年になると、「無事故」の割増引率に戻ります。なお、事故有係数適用期間の上限は6年です。
9. まとめ
初めて自動車保険を契約するときは原則として6等級からスタートします。ただし、すでに別の車で自動車保険に加入している場合、「セカンドカー割引」が適用されて7等級からスタートできることがあります。2台目以降の車を有利な条件で契約できる制度です。
等級が下がる事故で保険を使用しなければ、原則として次の契約では等級が1つ上がります。一方、事故で保険を使用すると、事故の種類によって3等級または1等級下がることがあり、ノーカウント事故であれば等級ダウンの対象にはなりません。
等級は、一定の条件を満たせば他社への乗換え時や家族間でも引き継ぐことができます。原則として6等級から毎年1等級ずつ上がると、最高の20等級に到達するまでには最短で14年かかります。
等級は自動車保険料に影響する重要な要素の1つです。現在の等級を確認するとともに、年齢や車種、補償内容なども含めて定期的に見直すことで、自分にあった保険を適切な保険料で契約できます。更新のタイミングで、ぜひ一度確認してみましょう。
保険を選ぶなら「おとなの自動車保険」
- 納得の保険料
- 保険料は平均27,408円節約※1
- 豊富な割引プラン
- 新規なら最大22,600円割引※2
- 安心の事故対応
- ALSOK隊員が事故現場をサポート※3
- 前の自動車保険と比較して「安くなった」と回答した方のうち、直前まで大手損害保険会社4社にご契約されていた2,280名の「おおよそどの程度安くなったか」という金額の回答をもとに算出した平均値です。(成約者アンケート/2025年4月~2026年3月実施、有効回答者数9,873人)
- 最大22,600円とは、新規のネット割(一括払・最大20,000円割引)と、早割50日、無事故割引を適用した額です。ネット割の割引額は契約年数(新規、継続1回目、継続2回目以降)や保険料に応じて異なります。詳細は豊富な割引プランをご確認ください。
- 山間部や島しょ部、高速道路などかけつけサービスを提供できない場所や、一部サービス内容が限定的となる場合があります。また、交通事情、気象条件などによりサービスの提供ができない場合があります。
